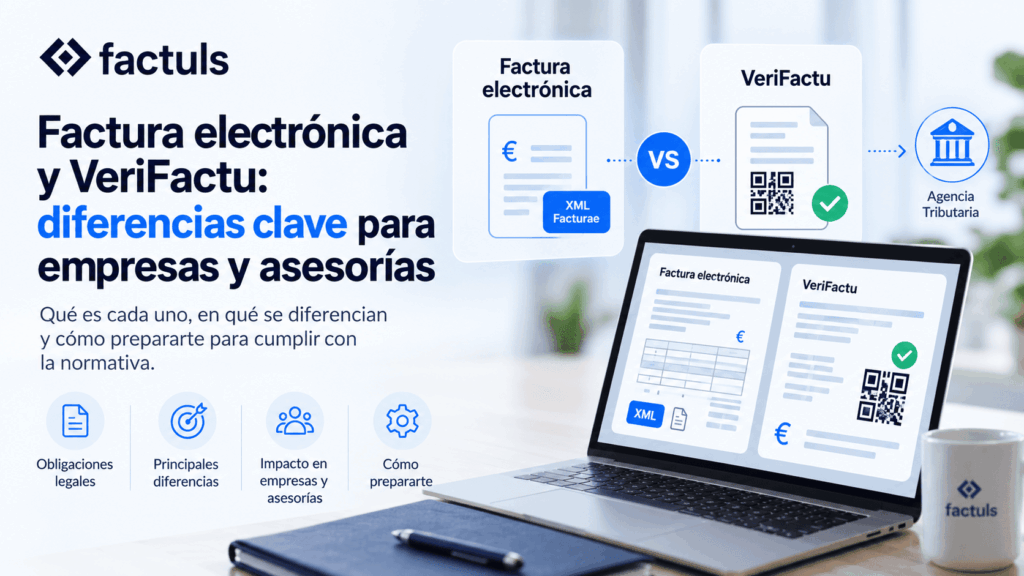
Factura electrónica y VeriFactu: diferencias clave para empresas y asesorías
Muchas empresas y despachos hablan de factura electrónica y VeriFactu como si fueran lo mismo, pero en realidad son dos obligaciones distintas, con objetivos, alcance y calendarios diferentes. Entender bien qué regula cada una evita confusiones, dobles esfuerzos y prisas de última hora.
Qué es la factura electrónica B2B y qué regula
La factura electrónica obligatoria B2B regula el intercambio de facturas entre empresas y profesionales. Su objetivo es que las facturas se emitan, reciban y traten en formato electrónico estructurado, con unos requisitos técnicos y de interoperabilidad definidos por el reglamento de desarrollo.sage+1
Esta obligación afecta a operaciones entre empresarios o profesionales y se despliega en fases según el tamaño de la empresa. La normativa prevé plazos de 12 y 24 meses desde la entrada en vigor de la orden de desarrollo, según el volumen de operaciones.
En la práctica, esto significa que:
las facturas deben poder enviarse y recibirse electrónicamente,
deben cumplir formatos y estándares técnicos,
y deben poder integrarse con plataformas y soluciones de facturación electrónica.
Qué es VeriFactu y qué regula
VeriFactu es el nombre con el que se conoce el régimen de sistemas informáticos de facturación homologados para combatir el “software de doble uso”. Su objetivo es garantizar que los programas de facturación generen registros íntegros, trazables y no manipulables.
Bajo VeriFactu, los sistemas de facturación deben:
asegurar la integridad de los registros,
permitir su consulta y conservación,
y, en su caso, comunicarse con la AEAT para remitir información de las facturas emitidas.
Aquí el foco no está en cómo se envían las facturas al cliente, sino en cómo se generan, se aseguran y se conservan los registros de facturación dentro del sistema informático.
Diferencias principales entre factura electrónica y VeriFactu
Aunque ambas normas hablan de facturación, atienden a aspectos distintos del proceso.
| Dimensión | Factura electrónica B2B | VeriFactu |
|---|---|---|
| Qué regula | Emisión, envío y recepción de facturas entre empresas y profesionales. | Sistemas informáticos de facturación: integridad, trazabilidad y comunicación de registros. |
| Objetivo principal | Generalizar el uso de factura electrónica estructurada en operaciones B2B. | Evitar el uso de software que permita manipular o duplicar registros de facturación. |
| A quién afecta directamente | A emisores y receptores de facturas en operaciones entre empresarios o profesionales. | A quienes utilizan sistemas informáticos para emitir facturas y generar registros. |
| Relación con el cliente | Impacta en cómo se envía y recibe la factura del proveedor o cliente. | Impacta en cómo el sistema genera y asegura los registros internos de facturación. |
| Conexión con la AEAT | Se articula a través de plataformas y estándares de facturación electrónica. | Implica sistemas homologados y, en algunos casos, comunicación directa con la AEAT. |
Calendario y plazos clave en España
El calendario de implantación de la factura electrónica B2B está ligado a la orden de desarrollo y se aplica en fases. La normativa indica que la obligación entrará en vigor a los 12 o 24 meses desde la publicación de esa orden, según el volumen de operaciones.
En paralelo, VeriFactu tiene fechas diferenciadas:
para sociedades y otros sujetos obligados, el horizonte indicado es el 1 de enero de 2027,
para autónomos y otros contribuyentes, el 1 de julio de 2027.
Esto implica que muchas empresas y despachos deberán preparar ambos frentes de forma coordinada, pero con planes de trabajo distintos.
Qué significa esto para una empresa
Para una empresa, la factura electrónica B2B afecta sobre todo a la relación con proveedores y clientes: cómo se reciben las facturas, en qué formato y cómo se integran en el sistema. VeriFactu, en cambio, afecta al software que usa para emitir sus propias facturas y a cómo garantiza la integridad de esos registros.
En términos prácticos:
la factura electrónica condiciona el flujo de entrada y salida de documentos,
VeriFactu condiciona el sistema de facturación propio y su conexión con la administración.
Qué significa esto para una asesoría
Para un despacho, la distinción es aún más importante, porque afecta a dos planos diferentes del trabajo:
Factura electrónica B2B: influye en cómo se reciben las facturas de los clientes, cómo se estructuran y cómo se preparan para su tratamiento contable y fiscal.
VeriFactu: influye en los sistemas de facturación que recomienda o utiliza el despacho, y en cómo asegura que los registros de sus clientes cumplen con la normativa.
Una asesoría bien preparada necesita:
ordenar la recepción y clasificación de facturas electrónicas,
y revisar qué software de facturación usan sus clientes y cómo se adapta a VeriFactu.
Cómo preparar tu empresa o despacho para ambas obligaciones
La preparación puede organizarse en dos líneas de trabajo paralelas:
Para la factura electrónica B2B
Revisar cómo se reciben y envían las facturas hoy.
Identificar canales actuales (correo, plataformas, portales).
Valorar la necesidad de adaptar formatos y estándares.
Preparar flujos de entrada para evitar cuellos de botella.
Para VeriFactu
Revisar qué software de facturación usan la empresa o los clientes.
Confirmar que son sistemas homologados o en vía de adaptación.
Planificar la migración si es necesario antes de las fechas clave.
Formar al equipo en el nuevo funcionamiento de los sistemas.
El rol de la automatización documental en este contexto
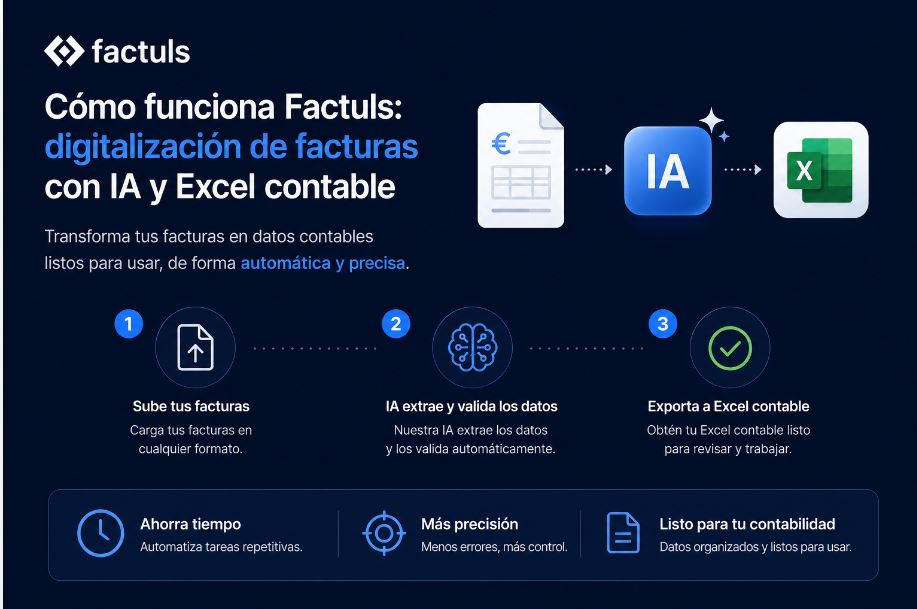
Aquí es donde una solución como FACTULS encaja de forma natural. Mientras la normativa marca el “qué” (factura electrónica, registros íntegros, trazabilidad), la automatización documental ayuda a resolver el “cómo” operativo:
centralizar la recepción de facturas,
extraer y validar datos clave,
detectar duplicidades y errores,
y preparar la información para que llegue ordenada a contabilidad y fiscal.
De esta forma, el despacho o la empresa pueden cumplir con la normativa sin que el trabajo manual se dispare.
Lo que no debes confundir
Dos errores frecuentes al hablar de estos temas:
Pensar que con cumplir VeriFactu ya se está automáticamente en regla con la factura electrónica B2B. Son ámbitos distintos: uno se centra en los sistemas de facturación y sus registros; el otro, en el intercambio de facturas entre empresas y profesionales.
Creer que la factura electrónica es solo un cambio de formato. En realidad, implica revisar procesos de recepción, validación, conservación y tratamiento de la información.
Conclusión práctica
Factura electrónica y VeriFactu son dos piezas del mismo puzzle, pero no son intercambiables. La primera regula cómo se intercambian las facturas en el entorno B2B; la segunda, cómo se generan y aseguran los registros de facturación.
Para empresas y asesorías, la clave está en:
entender las diferencias,
conocer los plazos,
y diseñar un plan que aborde ambos frentes sin mezclarlos.

Artículos recientes
-
 Factura electrónica y VeriFactu: diferencias clave para empresas y asesorías
-
FACTULS en las XXXIII Jornadas Tributarias de la APAFCV: IA y automatización de facturas para despachos
-
 Cómo funciona Factuls: digitalización de facturas con IA y Excel contable
-
 5 criterios para elegir un software de contabilización automática de facturas
-
Factuls para asesorías fiscales: ventajas y mejoras reales
-
 Cómo usar la inteligencia artificial en tu asesoría fiscal
-
 Guía práctica TeamSystem Aplifisa 2026: qué es y cómo funciona
-
 Precio de TeamSystem Aplifisa en 2026: comparativa con Factuls
-
 Software digitalización de facturas TeamSystem Aplifisa 2026
-
A3 Asesor vs Sage: diferencias, ventajas y qué aporta Factuls
¡Solicita una Demo Gratuita!
Sin compromiso y usando tus propias facturas, prueba en la práctica cómo la inteligencia artificial puede optimizar la gestión contable de tu negocio.